Domain cakp.de kaufen?
Wir ziehen mit dem Projekt
cakp.de um.
Sind Sie am Kauf der Domain
cakp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cakp.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **


Ähnliche Suchbegriffe für Bildungsleistung-durch-Verbindlichkeit-Fachbücher
Top-Angebote
Produkte zum Begriff Bildungsleistung-durch-Verbindlichkeit-Fachbücher:
-
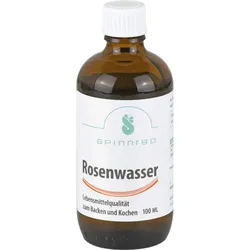
Rosenwasser Zum Backen und Kochen 100 MLProdukteigenschaften: Bezeichnung: Lebensmittel Rosenwasser zum Backen und Kochen Verwendung/Anwendung/Verzehrempfehlung: Für optimalen Geschmack, achte auf die richtige Dosierung des Rosenwassers. Das Blütenwasser ist so aromatisch und intensiv, sodass meist schon ein paar Tropfen genügen. Nährwertdeklaration: Nährstoffe pro 100 g Brennwert / Energie 4 kJ / 1 kcal Fett, davon: 0,02 g o gesättigte Fettsäuren < 0,02 g o einfach ungesättigte Fettsäuren < 0,02 g o mehrfach ungesättigte Fettsäuren < 0,02 g Kohlenhydrate, davon: 0,2 g o Zucker 0,0 g Ballaststoffe 0,0 g Eiweiß < 0,50 g Salz 0,05 g * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Referenzmenge für einen durchschnittlichen Erwachsenen (8400 kJ/2000kcal) Zutaten: Kaliumsorbat, natürliches Rosenwasser, Natriumbenzoat. Allergene: keine Nettofüllmenge: 100 ml Flasche Aufbewahrungsbedingungen: Keine Angaben des Herstellers Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Spinnrad GmbH Bahnhofstr. 1-3 DE-23795 Bad Segeberg Telefon: 04551 808 60 0 Telefax: 04551 808 60 88 E-Mail: info@spinnrad.de Weitere Hinweise: Die wohl bekannteste Anwendung von Rosenwasser ist als Aroma zur Veredelung von Backwaren und selbstgemachtem Marzipan. Gerade in der Weihnachtszeit verleiht Rosenwasser deinen selbstgebackenen Plätzchen einen süßen Vanillegeschmack, der das Herz einer jeden Naschkatze höher schlagen lässt. Quelle: https://spinnrad.de Stand: 06/20246,63 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
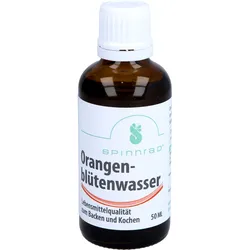
Orangenblütenwasser Zum Backen und Kochen 50 MLProdukteigenschaften: Bezeichnung: Lebensmittel Orangenblütenwasser zum Backen und Kochen Verwendung/Anwendung/Verzehrempfehlung: Du kannst Orangenblütenwasser in Speisen und Getränken aller Art verwenden. Gibst du es hinzu, versprüht dein Gericht einen natürlich blumigen Duft mit einer Zitrusnote, weshalb die Zutat besonders in der orientalischen Küche, aber auch in Frankreich sehr geschätzt wird. Du kannst das Aroma auch wunderbar zur Weihnachtszeit nutzen, um deinen Plätzchen das ganz besondere Etwas zu verleihen. Nährwertdeklaration: Nährstoffe pro 100 g Brennwert / Energie 2 kJ / 1 kcal Fett, davon: 0,02 g o gesättigte Fettsäuren < 0,02 g o einfach ungesättigte Fettsäuren < 0,02 g o mehrfach ungesättigte Fettsäuren < 0,02 g Kohlenhydrate, davon: 0,1 g o Zucker 0,0 g Eiweiß < 0,50 g Salz 0,03 g * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Referenzmenge für einen durchschnittlichen Erwachsenen (8400 kJ/2000kcal) Zutaten: Natürliches Neroliwasser, Kaliumsorbat, Natriumbenzoat, Zitronensäure. Allergene: keine Nettofüllmenge: 50 ml Flasche Aufbewahrungsbedingungen: An einem kühlen, dunklen Ort und in einer gut verschlossenen Flasche - bis zu 2 Jahre haltbar. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Spinnrad GmbH Bahnhofstr. 1-3 DE-23795 Bad Segeberg Telefon: 04551 808 60 0 Telefax: 04551 808 60 88 E-Mail: info@spinnrad.de Weitere Hinweise: Das besondere Aroma des Orangenblütenwassers lässt sich wunderbar mit verschiedenen Lebensmitteln kombinieren. Gut eignen sich Nüsse wie Mandeln, Pistazien oder Walnüsse oder du mischst es mit Gewürzen wie Nelke oder Anis. Aber auch Honig lässt sich mit Orangenblütenwasser verfeinern. Je nach Gericht kannst du so süßen, aber auch herzhaften Speisen das gewisse Etwas verleihen. Quelle: https://spinnrad.de Stand: 06/20245,16 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Bildungsleistung-durch-Verbindlichkeit-Fachbücher:
-
Le Creuset Poterie Kochen & Backen Mini-Cocotte Azure Blue Set 4-tlg. Poterie Kochen & Backen 79212102200100Jetzt bei porzellantreff.de: Le Creuset Poterie Kochen & Backen Mini-Cocotte Azure Blue Set 4-tlg. Poterie Kochen & Backen 79212102200100 online kaufen88,20 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Rosenwasser Zum Backen und Kochen 100 MLProdukteigenschaften: Bezeichnung: Lebensmittel Rosenwasser zum Backen und Kochen Verwendung/Anwendung/Verzehrempfehlung: Für optimalen Geschmack, achte auf die richtige Dosierung des Rosenwassers. Das Blütenwasser ist so aromatisch und intensiv, sodass meist schon ein paar Tropfen genügen. Nährwertdeklaration: Nährstoffe pro 100 g Brennwert / Energie 4 kJ / 1 kcal Fett, davon: 0,02 g o gesättigte Fettsäuren < 0,02 g o einfach ungesättigte Fettsäuren < 0,02 g o mehrfach ungesättigte Fettsäuren < 0,02 g Kohlenhydrate, davon: 0,2 g o Zucker 0,0 g Ballaststoffe 0,0 g Eiweiß < 0,50 g Salz 0,05 g * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Referenzmenge für einen durchschnittlichen Erwachsenen (8400 kJ/2000kcal) Zutaten: Kaliumsorbat, natürliches Rosenwasser, Natriumbenzoat. Allergene: keine Nettofüllmenge: 100 ml Flasche Aufbewahrungsbedingungen: Keine Angaben des Herstellers Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Spinnrad GmbH Bahnhofstr. 1-3 DE-23795 Bad Segeberg Telefon: 04551 808 60 0 Telefax: 04551 808 60 88 E-Mail: info@spinnrad.de Weitere Hinweise: Die wohl bekannteste Anwendung von Rosenwasser ist als Aroma zur Veredelung von Backwaren und selbstgemachtem Marzipan. Gerade in der Weihnachtszeit verleiht Rosenwasser deinen selbstgebackenen Plätzchen einen süßen Vanillegeschmack, der das Herz einer jeden Naschkatze höher schlagen lässt. Quelle: https://spinnrad.de Stand: 06/20246,63 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Orangenblütenwasser Zum Backen und Kochen 50 MLProdukteigenschaften: Bezeichnung: Lebensmittel Orangenblütenwasser zum Backen und Kochen Verwendung/Anwendung/Verzehrempfehlung: Du kannst Orangenblütenwasser in Speisen und Getränken aller Art verwenden. Gibst du es hinzu, versprüht dein Gericht einen natürlich blumigen Duft mit einer Zitrusnote, weshalb die Zutat besonders in der orientalischen Küche, aber auch in Frankreich sehr geschätzt wird. Du kannst das Aroma auch wunderbar zur Weihnachtszeit nutzen, um deinen Plätzchen das ganz besondere Etwas zu verleihen. Nährwertdeklaration: Nährstoffe pro 100 g Brennwert / Energie 2 kJ / 1 kcal Fett, davon: 0,02 g o gesättigte Fettsäuren < 0,02 g o einfach ungesättigte Fettsäuren < 0,02 g o mehrfach ungesättigte Fettsäuren < 0,02 g Kohlenhydrate, davon: 0,1 g o Zucker 0,0 g Eiweiß < 0,50 g Salz 0,03 g * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Referenzmenge für einen durchschnittlichen Erwachsenen (8400 kJ/2000kcal) Zutaten: Natürliches Neroliwasser, Kaliumsorbat, Natriumbenzoat, Zitronensäure. Allergene: keine Nettofüllmenge: 50 ml Flasche Aufbewahrungsbedingungen: An einem kühlen, dunklen Ort und in einer gut verschlossenen Flasche - bis zu 2 Jahre haltbar. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Spinnrad GmbH Bahnhofstr. 1-3 DE-23795 Bad Segeberg Telefon: 04551 808 60 0 Telefax: 04551 808 60 88 E-Mail: info@spinnrad.de Weitere Hinweise: Das besondere Aroma des Orangenblütenwassers lässt sich wunderbar mit verschiedenen Lebensmitteln kombinieren. Gut eignen sich Nüsse wie Mandeln, Pistazien oder Walnüsse oder du mischst es mit Gewürzen wie Nelke oder Anis. Aber auch Honig lässt sich mit Orangenblütenwasser verfeinern. Je nach Gericht kannst du so süßen, aber auch herzhaften Speisen das gewisse Etwas verleihen. Quelle: https://spinnrad.de Stand: 06/20245,16 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Ähnliche Suchbegriffe für Bildungsleistung-durch-Verbindlichkeit-Fachbücher
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.